
Mudanças determinadas pelo Comitê Gestor alteram calendário decisivo de 2026 sobre recolhimento de impostos para 2027; Sebrae reforça suporte aos negócios locais
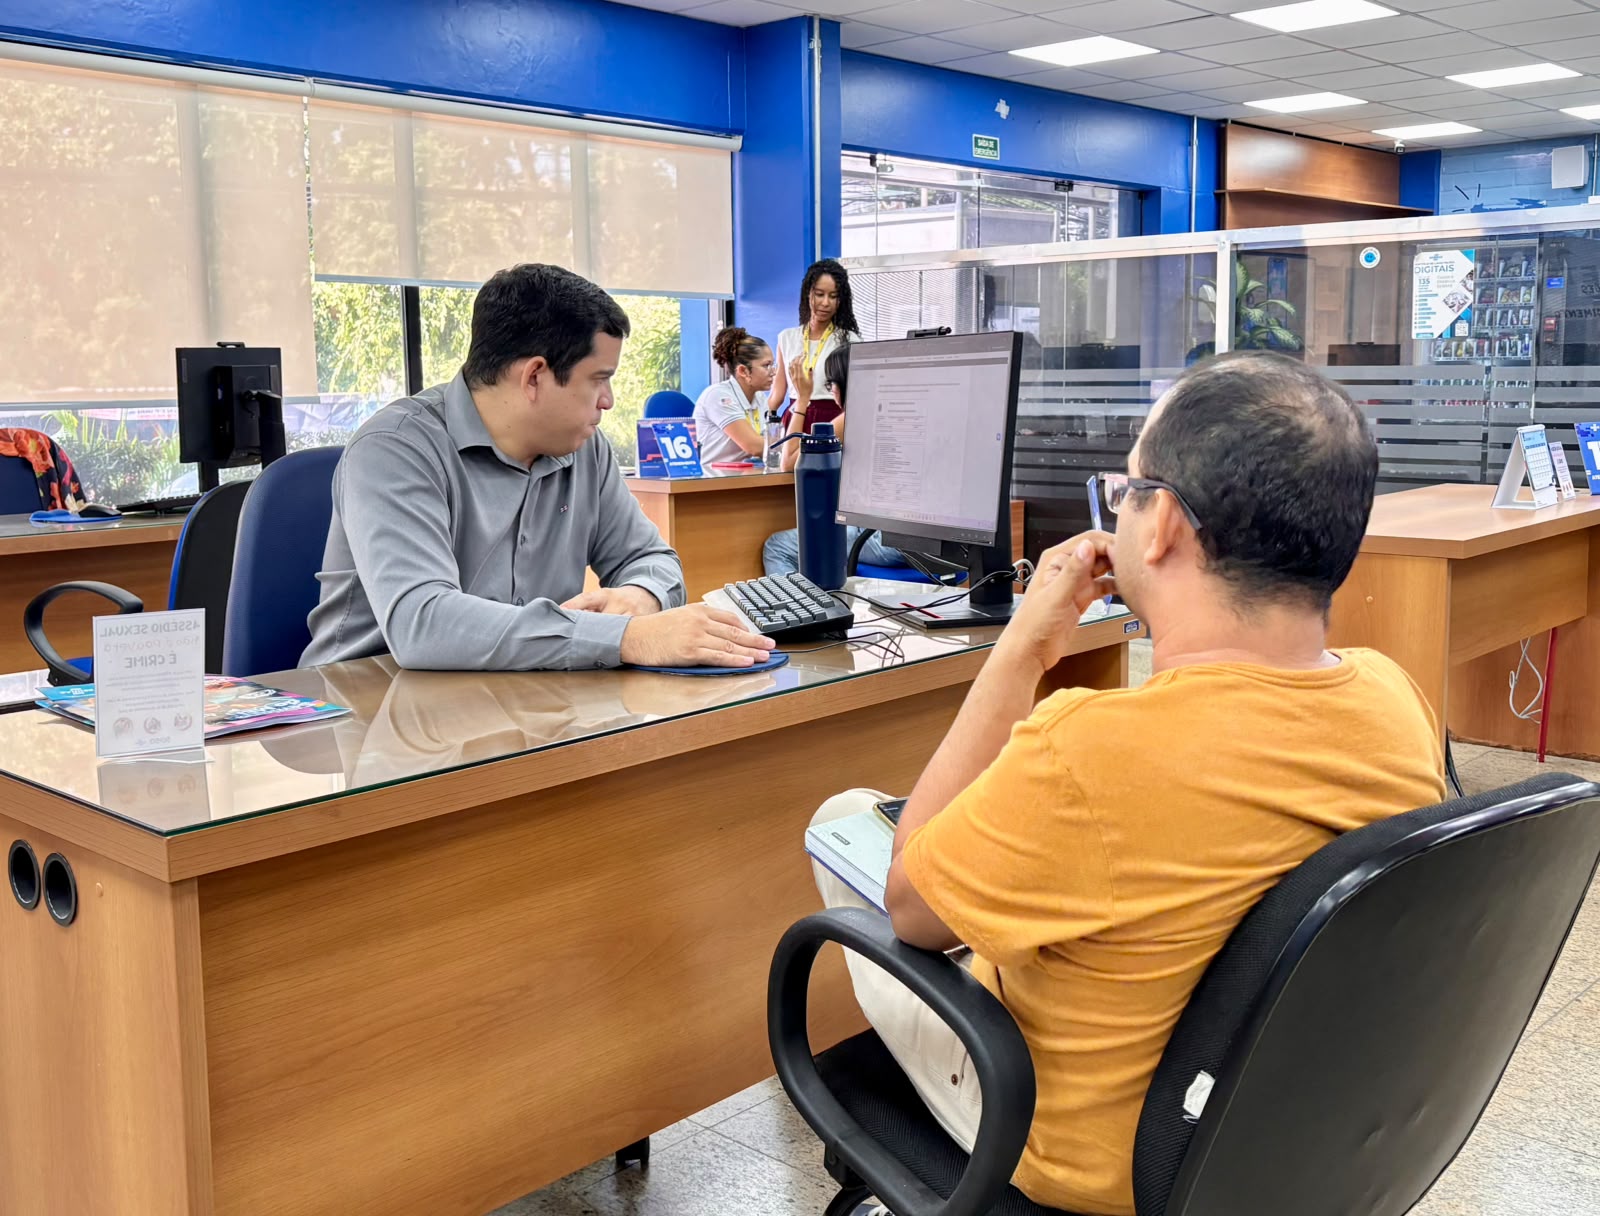
Os micro e pequenos empresários ganharam fôlego adicional no calendário tributário. Com a publicação da Resolução CGSN nº 194/2026, o Comitê Gestor prorrogou datas cruciais para quem pretende ingressar ou definir o formato de apuração dentro do Simples Nacional. Diante do novo cenário, o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas no Amazonas (Sebrae/AM) reforça o alerta para que os empreendedores locais utilizem o prazo ampliado para planejar a gestão fiscal e evitar decisões de última hora.
📲Quer receber notícias direto no celular? Entre no nosso grupo no WhatsApp.
Ao todo, o cronograma estabelece regras distintas para dois perfis de negócio. Para as empresas que desejam ingressar ou retornar ao regime tributário em 2027, o período, antes previsto para encerrar em 30 de setembro, agora vai até 15 de outubro. Paralelamente, os empreendimentos já enquadrados no regime que pretendem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo modelo regular têm até 30 de outubro para formalizar a escolha.
As determinações passam a vigorar a partir de 1º de janeiro de 2027. O período para eventual cancelamento das opções também sofreu alteração, ficando fixado entre 3 de novembro e 20 de dezembro de 2026.
Conforme a gerente da Unidade de Atendimento e Relacionamento com o Mercado do Sebrae Amazonas, Riellen Lage, a flexibilização das datas proporciona um tempo valioso de reflexão para o ecossistema empresarial amazonense.
“Esse novo prazo dá ao empreendedor mais uma oportunidade de vir ao Sebrae, entender o que realmente muda para a sua empresa e receber o apoio necessário antes de fazer essa escolha. É importante conhecer os prazos, analisar a realidade do negócio e avaliar qual caminho faz mais sentido. O Sebrae está de portas abertas, com atendimento e soluções para apoiar esse processo. A nossa recomendação é: não deixe para a última hora e não deixe essa oportunidade passar”, pontua a gestora.
Entenda as diferenças entre as duas datas limites
Embora integrem a mesma resolução, as datas atendem a necessidades operacionais específicas.
O primeiro marco, em 15 de outubro, contempla microempresas (ME) e empresas de pequeno porte (EPP) fora do sistema simplificado e que desejam a reinclusão ou nova adesão para o exercício de 2027. Na hipótese de indeferimento do pedido por conta de débitos tributários ou inconsistências cadastrais, o contribuinte terá até o dia 30 de outubro para regularizar as pendências.
Já para quem se encontra regularmente inscrito no regime simplificado, não há exigência de novo pedido de permanência. A decisão em pauta é estritamente estratégica: verificar se o recolhimento de IBS e CBS seguirá integrado ao sistema ou se passará para a apuração regular.
Esse grupo tem até o dia 30 de outubro para deliberar. Caso não manifeste interesse pela migração ao regime regular, a empresa segue com os dois novos tributos apurados na sistemática habitual.
Apuração unificada ou híbrida dentro do Simples Nacional
A escolha do formato de recolhimento traz reflexos diretos na competitividade de cada segmento comercial e produtivo.
No modelo tradicional, o IBS e a CBS permanecem unificados no Documento de Arrecadação do Simples Nacional (DAS), preservando a facilidade da guia única.
Por outro lado, no formato híbrido, a empresa mantém seu enquadramento geral simplificado, contudo apura o IBS e a CBS de modo segregado pelas normas do regime regular. A principal vantagem dessa modalidade reside no aproveitamento e repasse de créditos tributários, aspecto que varia conforme a cadeia de suprimentos, clientes corporativos e estrutura de compras do estabelecimento.
Dessa forma, a análise depende de variáveis como margem de lucro, volume de compras de insumos, faturamento anual e perfil de compradores (consumidor final ou pessoa jurídica). O Sebrae recomenda simulações comparativas antes da opção definitiva, haja vista o impacto financeiro a partir de 2027.
Preparação técnica e atendimento no interior do Amazonas
Para auxiliar o empresariado nesse período de transição provocado pela Reforma Tributária, o Sebrae disponibiliza ferramentas digitais e suporte presencial. Pela internet, a plataforma “Jornada da Reforma Tributária” reúne simulador de cenários, guias orientativos, emissor fiscal e módulos de gestão.
Em Manaus, o atendimento ocorre na sede, situada no bairro Centro, e na unidade do Aleixo. No interior do estado, a estrutura atende pelos escritórios regionais de Autazes, Coari, Humaitá, Itacoatiara, Manacapuru, Parintins, Presidente Figueiredo, Santa Isabel do Rio Negro, Tabatinga e Tefé.
A agenda da entidade prevê ainda palestras presenciais gratuitas sobre o tema. Uma edição ocorre nesta segunda-feira (5), no Sebrae Aleixo, e outra está agendada para 16 de outubro, das 14h às 16h, na sede central.
Calendário consolidado das mudanças
- Ingresso ou retorno para 2027: adesão até 15 de outubro de 2026; resolução de pendências até 30 de outubro de 2026.
- Opção por IBS e CBS no regime regular: até 30 de outubro de 2026.
- Período para cancelamento de opções: de 3 de novembro a 20 de dezembro de 2026.
- Vigência das decisões: a partir de 1º de janeiro de 2027.
Leia mais:
Petrobras anuncia nova descoberta de petróleo na costa do Amapá
Ibama autoriza Petrobras a avançar na Foz do Amazonas
Petrobras prevê US$ 2,5 bilhões para 15 poços na Margem Equatorial
Siga nosso perfil no Instagram, Tiktok e curta nossa página no Facebook